Lors d’un contrôle du Crédit d’Impôt Recherche (CIR), les entreprises pensent souvent que l'enjeu principal est administratif ou financier. En réalité, l’essentiel de l’évaluation est technique et confié à un expert du ministère chargé de l’Enseignement supérieur et de la Recherche (MESR).
Son objectif n’est pas de vérifier les montants déclarés, ni la performance économique du projet, mais de répondre à une question centrale :
les travaux relèvent-ils réellement de la R&D au sens du CIR ?
Cela signifie vérifier si le projet a permis de lever une incertitude scientifique ou technologique qui ne pouvait pas être résolue par des connaissances déjà disponibles.
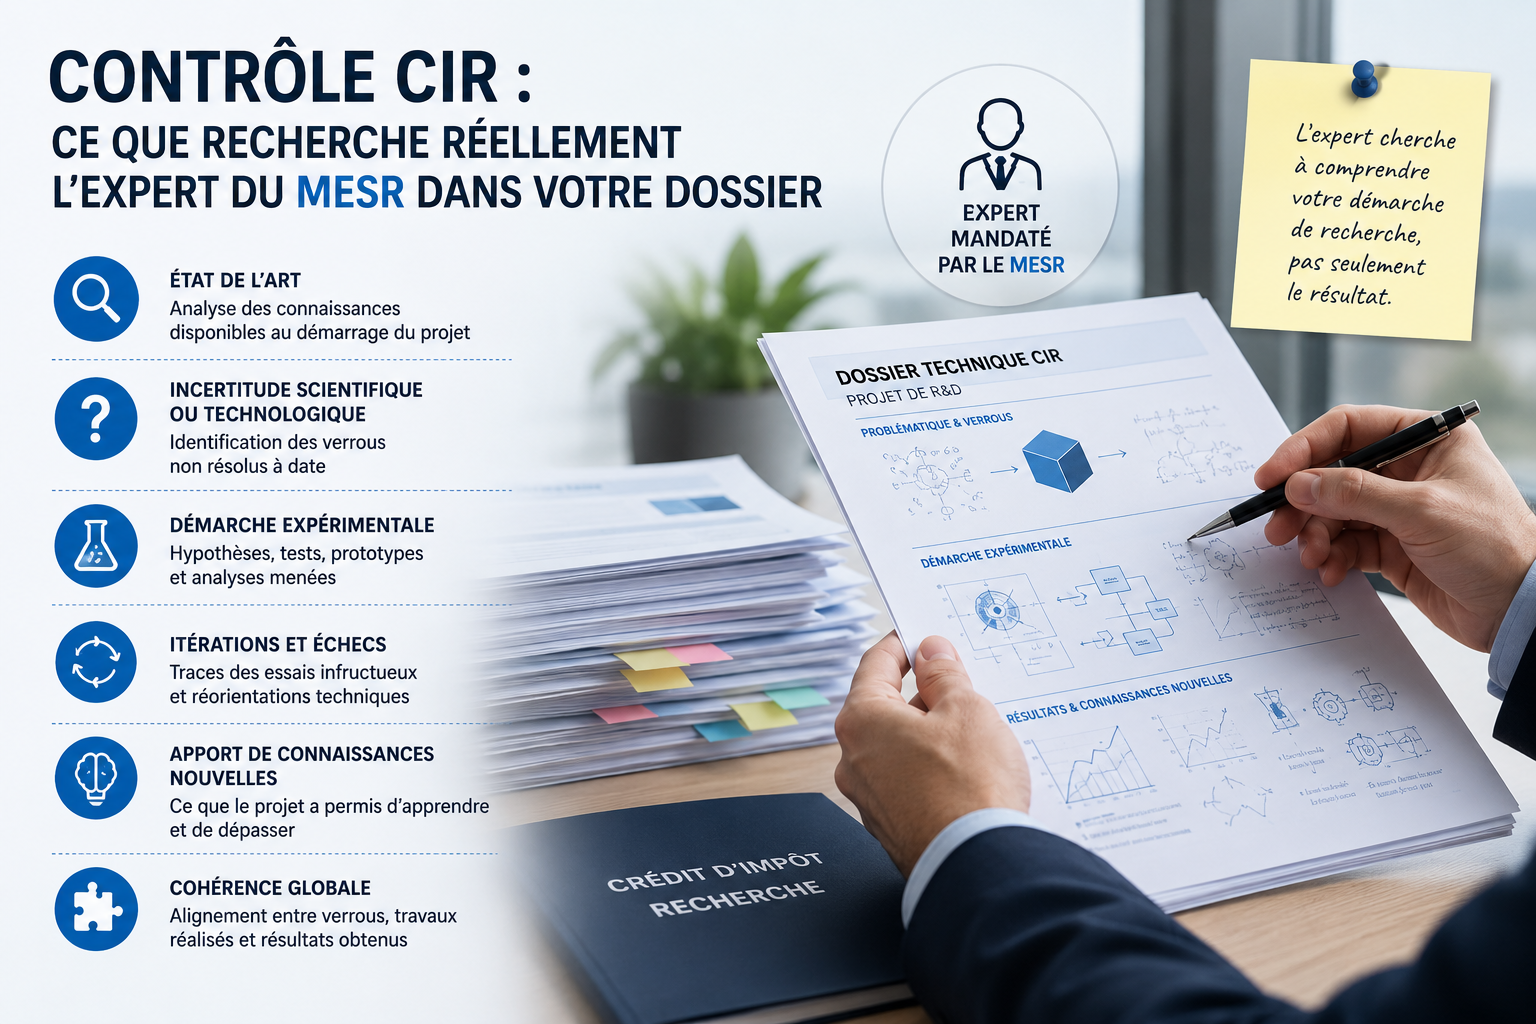
1. L’état de l’art : point de départ indispensable
L’expert commence par analyser l’état des connaissances existantes au lancement du projet.
Il cherche à comprendre :
- quelles solutions existaient déjà,
- quelles méthodes ou technologies étaient disponibles,
- et surtout leurs limites face au problème traité.
Un bon état de l’art ne consiste pas à citer des concurrents, mais à démontrer pourquoi les solutions existantes étaient insuffisantes.
Sans cette démonstration, tout le raisonnement R&D peut être fragilisé.
2. L’incertitude scientifique ou technologique : cœur du CIR
Le critère central est l’existence d’une incertitude réelle au début du projet.
Il ne s’agit pas de difficultés classiques (budget, organisation, manque de temps), mais de questions auxquelles personne ne savait répondre à l’avance.
Exemples :
- savoir si une solution technique est possible,
- déterminer quelle approche algorithmique fonctionne,
- dépasser une limite connue d’un modèle ou d’une technologie.
À l’inverse, combiner des technologies existantes sans difficulté scientifique majeure ne suffit pas à qualifier de la R&D.
3. La démarche expérimentale
L’expert examine ensuite comment les équipes ont travaillé pour résoudre cette incertitude.
Il recherche une logique de recherche structurée :
- formulation d’hypothèses,
- développement de prototypes,
- tests et mesures,
- analyse des résultats,
- ajustements progressifs.
Ce qui compte n’est pas seulement ce qui a été fait, mais comment les connaissances ont évolué au fil du projet.
Plus cette démarche est documentée, plus le dossier est solide.
4. Les échecs et itérations : un élément clé
Contrairement à une idée fréquente, les échecs ne sont pas négatifs dans un dossier CIR.
Au contraire :
- essais infructueux,
- hypothèses invalidées,
- pistes abandonnées,
sont des preuves fortes d’une vraie démarche de recherche.
Un projet sans difficulté apparente peut sembler artificiellement “trop parfait” pour être considéré comme de la R&D.
Les itérations montrent que la solution n’était pas connue à l’avance.
5. L’apport de nouvelles connaissances
Un projet R&D doit produire des connaissances nouvelles, même modestes.
Cela peut être :
- une nouvelle méthode,
- une architecture logicielle,
- un modèle amélioré,
- une technique d’optimisation,
- un protocole expérimental inédit.
L’enjeu n’est pas l’innovation de rupture, mais le fait d’avoir dépassé une simple application de connaissances existantes.
6. Cohérence globale du dossier
L’expert vérifie enfin la cohérence entre tous les éléments du dossier :
- les verrous technologiques,
- les travaux réalisés,
- les résultats obtenus,
- les ressources mobilisées.
Un dossier cohérent et bien structuré est souvent plus convaincant qu’un dossier très technique mais désorganisé.
Ce que l’expert ne regarde pas vraiment
Beaucoup d’entreprises mettent l’accent sur :
- les fonctionnalités du produit,
- les performances commerciales,
- les bénéfices business.
Ces éléments sont secondaires.
L’expert ne juge pas la valeur économique du projet, mais sa dimension scientifique et technologique.
Rôle d’un cabinet en financement de l’innovation
Face à ces exigences, la difficulté principale pour les entreprises n’est pas de faire de la R&D, mais de la démontrer correctement.
Un cabinet spécialisé aide à :
- identifier les vrais verrous scientifiques,
- structurer l’état de l’art,
- formaliser la démarche expérimentale,
- mettre en évidence les connaissances produites,
- assurer la cohérence globale du dossier.
En cas de contrôle, un dossier bien construit :
- facilite les échanges avec l’expert,
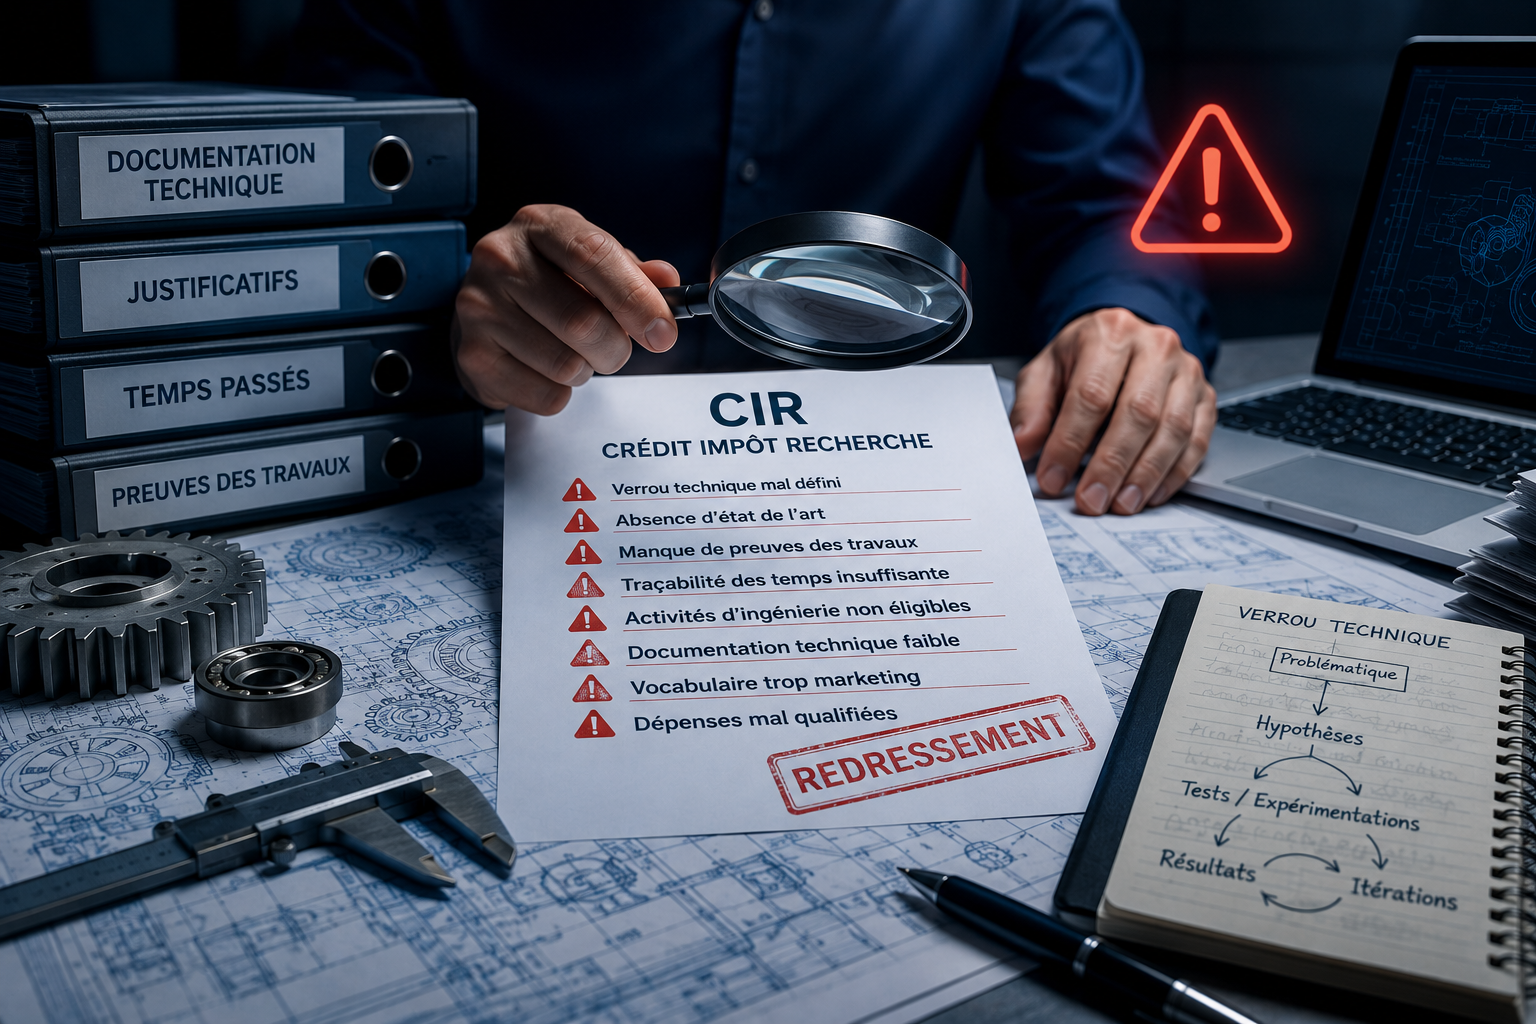
- réduit les risques de redressement,
- sécurise les déclarations.
Conclusion
Un contrôle CIR repose moins sur la technologie développée que sur la capacité à justifier une démarche de recherche réelle.
L’enjeu principal est donc simple mais exigeant :
prouver qu’au départ du projet, la solution n’était pas connue et nécessitait une exploration scientifique ou technologique.
Les entreprises qui réussissent leurs contrôles sont celles qui savent structurer clairement :
- leurs incertitudes,
- leur démarche expérimentale,
- et les connaissances réellement produites.