Le Crédit d'Impôt Innovation (CII) constitue un dispositif particulièrement attractif pour les PME qui développent de nouveaux produits. Complémentaire au Crédit d'Impôt Recherche (CIR), il permet de financer une partie des dépenses engagées lors des phases de conception et de prototypage.
Pourtant, de nombreuses entreprises découvrent lors d'un contrôle ou d'une expertise que leur projet n'est pas automatiquement éligible, même lorsqu'il a nécessité plusieurs mois de développement et mobilisé des ressources importantes.
La raison est simple : au sens du CII, un produit nouveau n'est pas nécessairement un produit innovant.
Une confusion fréquente entre nouveauté et innovation
Dans le langage courant, un produit est souvent considéré comme innovant dès lors qu'il apporte une nouvelle fonctionnalité ou répond à un besoin de manière originale.
Cependant, le CII repose sur une définition beaucoup plus précise.
L'objectif du dispositif n'est pas de soutenir tous les nouveaux produits développés par une entreprise, mais uniquement ceux qui présentent des performances supérieures par rapport aux produits existants sur le marché.
Autrement dit, le fait d'être le premier à proposer une solution au sein de son entreprise ne suffit pas. La comparaison doit s'effectuer à l'échelle du marché.
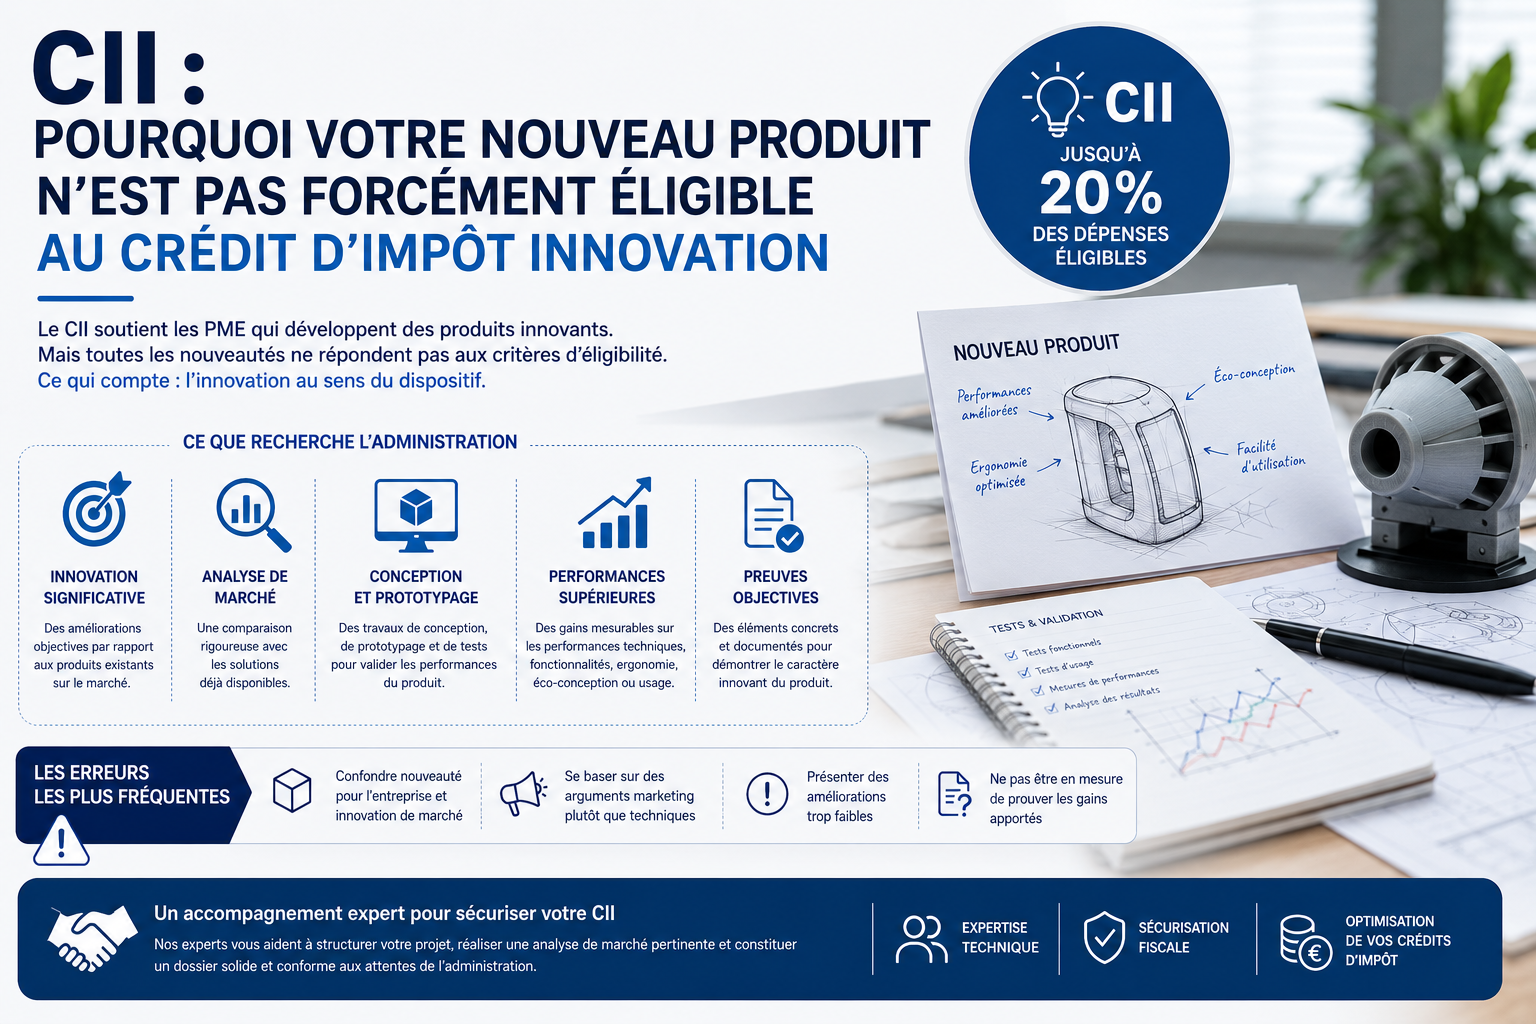
Ce que recherche réellement l'administration
Lorsqu'un projet est déclaré au titre du CII, l'analyse porte principalement sur le caractère innovant du produit final.
L'entreprise doit démontrer que son produit se distingue de l'offre existante par des améliorations significatives portant sur au moins l'un des critères suivants :
- les performances techniques ;
- les fonctionnalités ;
- l'éco-conception ;
- l'ergonomie.
L'innovation doit être objectivement mesurable et ne peut pas reposer uniquement sur des arguments marketing ou commerciaux.
Un design plus attractif ou un positionnement commercial différent ne suffisent généralement pas à justifier l'éligibilité au dispositif.
L'importance de l'analyse de marché
L'une des principales faiblesses observées dans les dossiers CII concerne l'analyse de l'existant.
Beaucoup d'entreprises décrivent en détail leur produit mais consacrent peu d'efforts à l'étude des solutions déjà présentes sur le marché.
Or c'est précisément cette comparaison qui permet d'évaluer le caractère innovant du projet.
Une analyse robuste doit identifier les produits concurrents pertinents, comparer leurs caractéristiques et démontrer de manière factuelle les améliorations apportées par le nouveau produit.
Sans cette démonstration, il devient difficile de justifier l'existence d'une innovation au sens du dispositif.
Le prototype : une étape essentielle
Contrairement au CIR, qui s'intéresse principalement à la résolution d'incertitudes scientifiques ou technologiques, le CII se concentre davantage sur les travaux de conception et de validation du produit innovant.
Le prototype joue donc un rôle central.
Il permet de vérifier que les performances recherchées sont effectivement atteintes et que les caractéristiques innovantes identifiées lors de la phase de conception peuvent être démontrées dans des conditions réelles ou représentatives.
Les activités de prototypage, de tests et de validation constituent souvent le cœur des dépenses éligibles au CII.
Les erreurs les plus fréquentes
Certaines situations conduisent régulièrement à des remises en cause de l'éligibilité.
Parmi les plus courantes :
- considérer comme innovant un produit simplement nouveau pour l'entreprise ;
- ne pas réaliser d'analyse comparative du marché ;
- confondre innovation technique et argument marketing ;
- présenter des améliorations mineures comme des ruptures significatives ;
- ne pas être en mesure de démontrer objectivement les gains apportés par le produit.
Ces erreurs sont souvent liées à une mauvaise compréhension des critères d'évaluation utilisés lors des contrôles.
Pourquoi se faire accompagner ?
La difficulté d'un dossier CII ne réside pas uniquement dans la description du produit développé. Elle réside surtout dans la capacité à démontrer son caractère innovant au regard de l'état du marché.
Un cabinet spécialisé en financement de l'innovation accompagne les entreprises dans l'identification des critères d'éligibilité, la réalisation de l'analyse comparative, la formalisation des travaux de conception et la constitution d'une documentation conforme aux attentes de l'administration.
Cette démarche permet non seulement de sécuriser les déclarations réalisées mais également de maximiser les dépenses valorisables au titre du dispositif.
Conclusion
Le Crédit d'Impôt Innovation représente une opportunité importante pour les PME qui développent de nouveaux produits. Toutefois, l'éligibilité ne repose pas uniquement sur l'existence d'un développement ou sur le caractère inédit du projet pour l'entreprise.
La véritable question est de savoir si le produit apporte des améliorations significatives par rapport aux solutions déjà présentes sur le marché.
Plus cette démonstration est préparée et documentée en amont, plus les chances de sécuriser le dispositif sont élevées. Pour les entreprises innovantes, le CII n'est donc pas seulement un sujet fiscal : c'est avant tout un exercice de démonstration de la valeur créée par l'innovation.